
Почему, зная о переплате, мы всё равно подписываем договор?
Ответ на этот вопрос мы сможем найти, поняв, как работает наш мозг. Иррациональное кредитное поведение — результат систематических ошибок мышления, когнитивных искажений, которые искажают восприятие риска, времени и стоимости денег.
Мы разберём 7 ключевых искажений, покажем, как каждое из них загоняет в долговую яму, и дадим практические инструменты для их преодоления.
Почему мы принимаем иррациональные финансовые решения
Классическая экономическая теория долгое время исходила из предположения о рациональности экономического человека (homo economicus), который принимает решения, основываясь исключительно на логическом анализе доступной информации и стремлении максимизировать собственную выгоду.
Однако эмпирические исследования последних десятилетий доказывают, что реальное финансовое поведение людей существенно отклоняется от этой идеализированной модели.
Так появилась концепция ограниченной рациональности: человеческие когнитивные способности принципиально ограничены, что делает невозможным обработку всей доступной информации или предвидение всех возможных исходов из-за ограничений знаний, внимания и вычислительной мощности.
Как следствие, люди полагаются на упрощённые эвристики — мысленные «шаблоны», которые экономят время и энергию, но приводят к систематическим ошибкам.
Можно сказать, что у нас существует 2 системы обработки информации:
- Система 1 — быстрая, автоматическая, интуитивная, без больших затрат времени и усилий,
- Система 2 — медленная, обдуманная, требующая напряженной умственной деятельности.
К когнитивным искажениям в финансовых решениях приводит именно автоматическая работа Системы 1.
Когнитивное искажение — это систематическое отклонение от рационального суждения, обусловленное личным опытом, предпочтениями и ментальными упрощениями.
Эти искажения не случайны: они закономерны и предсказуемы, что делает их особенно опасными в кредитной сфере, где маркетинговые стратегии банков активно эксплуатируют эти искажения.
Семь когнитивных искажений, ведущих к долговой яме
-
Смещение к настоящему (гиперболическое дисконтирование)
Это склонность отдавать предпочтение немедленному, пусть и меньшему, вознаграждению перед более крупным, но отдалённым: исследования показывают, что индивиды склонны отдавать предпочтение немедленному меньшему вознаграждению перед будущим более весомым, что положительно связано с ростом задолженности домохозяйств и просрочками платежей по кредитам.
В кредитах это работает так: немедленное удовлетворение потребности (покупка желанной вещи) перевешивает отсроченные негативные последствия (долговая нагрузка, переплата), и в контексте покупки в кредит потребители предпочитают откладывать оплату продукта, потому что это даёт им ложное ощущение увеличения богатства.
Особенно сильно смещение к настоящему проявляется в ситуациях неопределённости: страх потери работы, дохода или социального положения усиливает импульсивность и снижает способность оценивать последствия, растянутые во времени, и кредит в такие моменты воспринимается как немедленное решение проблемы, даже если объективной необходимости в нём нет.
Маркетинг эксплуатирует это через стратегию «купи сейчас, плати потом», беспроцентный период и минимальный ежемесячный платёж, а потребители, наиболее пострадавшие от гиперболического дисконтирования, как правило, имеют большие суммы задолженности, чем другие.
Последствия — рост задолженности домохозяйств, просрочки платежей, «жизнь от зарплаты до зарплаты».
Тут работает правило «паузы» (24–48 часов между желанием и покупкой), визуализация будущих последствий (посчитать реальную переплату и представить, что вы могли бы купить на эти деньги через год), автоматизация (настройка автоматического перевода на сбережения в день зарплаты).
-
Эффект привязки (якорение)
Склонность слишком высоко оценивать первую полученную информацию, принимая дальнейшие решения на её основе: люди перед оценкой неизвестного значения сталкиваются с произвольным числом, которое напрямую влияет на их решение, и особенно важна самая первая информация, которая оказывает наибольшее влияние на последующие решения.
В кредитах первая увиденная цифра становится «якорем»: например, банк объявляет высокую процентную ставку, а затем предлагает «специальное снижение» — клиент воспринимает это как выгодное предложение, даже если итоговая ставка выше рыночной, или клиент ориентируется на минимальный ежемесячный платёж, предложенный банком, не оценивая общую стоимость кредита и переплату.
Маркетинг эксплуатирует это через указание минимального платежа крупным шрифтом, а полной стоимости кредита — мелким, и через сравнение «специальных» условий с завышенными базовыми.
Последствия — переплата по кредиту, выбор невыгодных условий, неспособность объективно сравнить предложения.
Как преодолеть: всегда сравнивать минимум 3–5 предложений от разных банков, оценивать полную стоимость кредита (ПСК), а не ежемесячный платёж, использовать онлайн-калькуляторы для расчёта реальной переплаты.
-
Ментальный учёт
Ведение мысленного учёта своих доходов и расходов, по-разному относясь к деньгам в зависимости от источника их получения и направления использования: человек с большей готовностью потратит на предметы роскоши непредвиденные доходы, нежели денежные средства, заработанные упорным трудом.
В кредитах бонус, премия или кэшбэк воспринимаются как «свободные деньги», которые можно потратить на импульсивную покупку в кредит, и человек не учитывает, что эти деньги могли бы пойти на погашение долга, а ментальный учёт также приводит к неоптимальному распределению ресурсов между «счетами» (например, накопления на отпуск и долг по кредитной карте).
Маркетинг эксплуатирует это через «кэшбэк 10% на всё», «бонусные баллы», «подарок при оформлении кредита».
Последствия — рост импульсивных трат, увеличение долговой нагрузки, неспособность сформировать сбережения.
Справиться с этим можно, если объединить все финансовые потоки в единую систему (один бюджет, один «счёт»), направлять любые дополнительные доходы (премии, кэшбэк, подарки) на погашение долгов, вести учёт расходов, чтобы видеть реальную картину.
-
Иллюзия контроля
Переоценка собственных способностей контролировать финансовую ситуацию и предсказывать будущие события, и вероятность проявления иллюзии контроля тем выше, чем больше личная вовлечённость человека в процесс, повторяемость и привычность ситуации, возможность благоприятного исхода и оптимизм человека.
В кредитах заёмщики склонны переоценивать свою способность своевременно погашать долги и недооценивать риски (потеря работы, болезнь, экономический кризис), и в кредитном поведении это проявляется как переоценка будущих доходов и собственных ресурсов: человек уверен, что «всё будет хорошо», и не рассматривает сценарии, в которых доход снижается или возникают непредвиденные расходы.
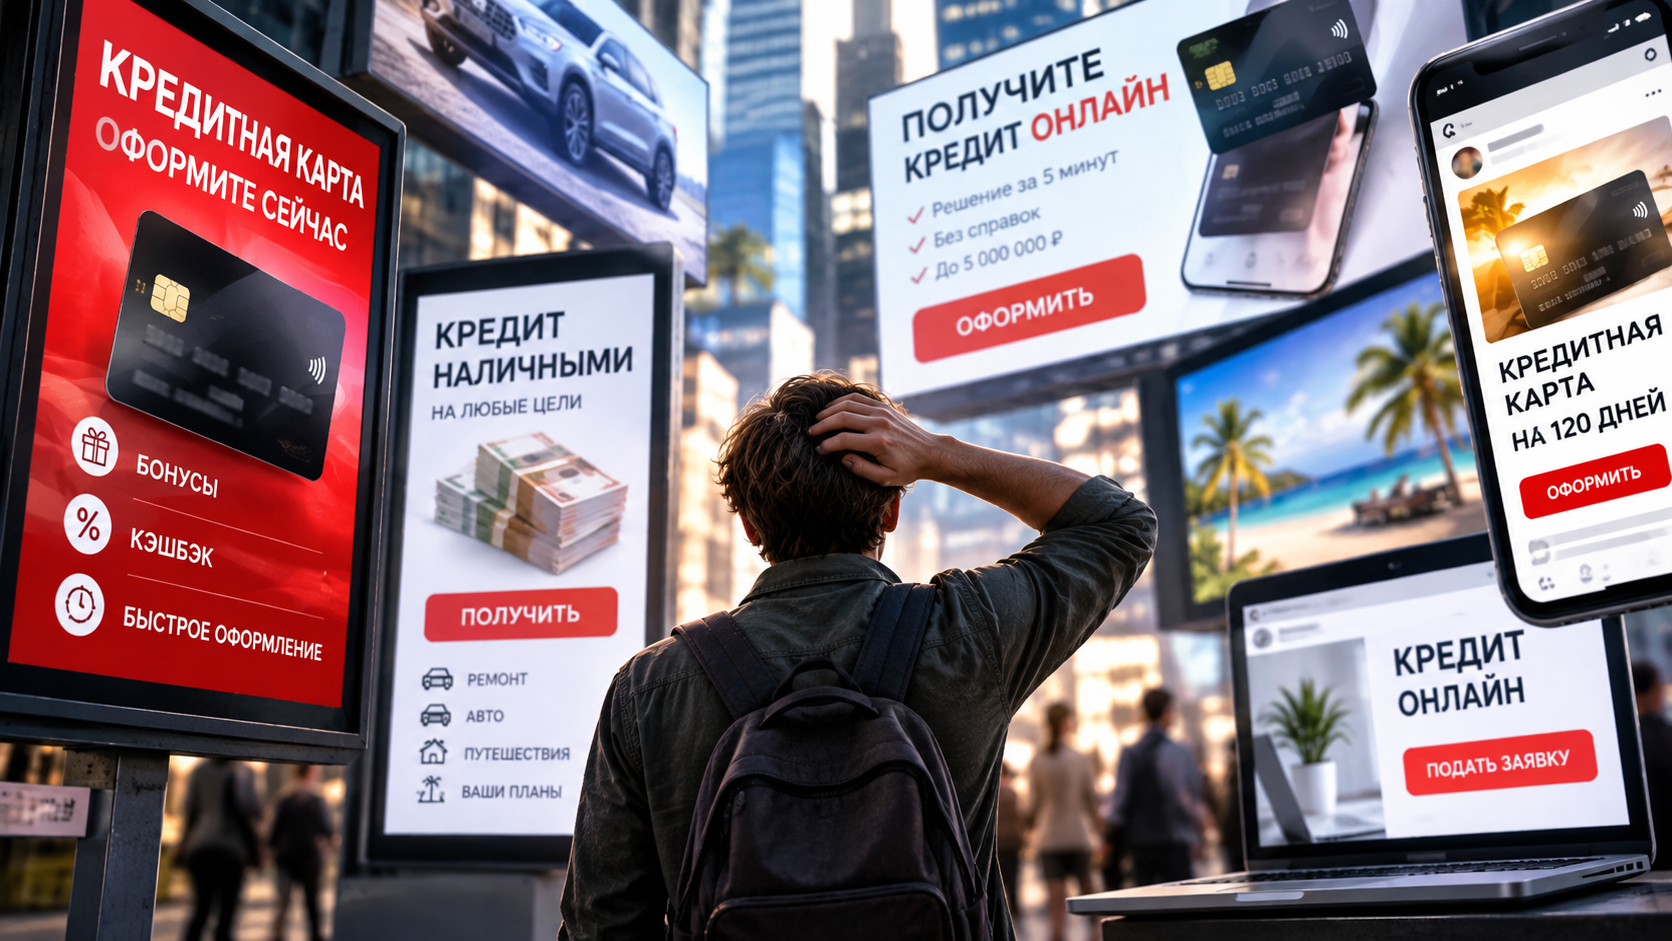
Маркетинг эксплуатирует это через «одобрение за 5 минут», «без справок о доходах», «кредит на любые цели».
Последствия — принятие на себя обязательств, которые невозможно обслуживать, так называемая «кредитная ловушка».
Здесь поможет реалистичная оценка будущих доходов (не «я точно получу повышение», а «что, если доход останется прежним?»), создание «подушки безопасности» на 3–6 месяцев расходов, расчёт долговой нагрузки (платежи по кредитам не должны превышать 30% дохода).
-
Эффект фрейминга (обрамления)
Люди принимают решения на основе того, как представлена информация — с положительной или отрицательной стороны: когда человек стоит перед выбором между идентичными проблемами, но одна из них описана в позитивном ключе, а другая — в негативном, решение может иметь противоположный характер.
В кредитах представление кредита как «всего лишь 5000 рублей в месяц» вместо «240 000 рублей с переплатой 80 000» существенно меняет восприятие и повышает готовность к оформлению, и позитивный фрейминг («возможность», «шанс», «подарок») снижает критичность восприятия риска.
Маркетинг эксплуатирует это через «кредит на отдых мечты», «инвестируйте в себя», «низкий ежемесячный платёж». Последствия — недооценка реальной стоимости кредита, принятие невыгодных условий.
Это можно преодолеть, если переформулировать информацию (пересчитать ежемесячный платёж в общую сумму и переплату), задавать вопросы: «Сколько я заплачу в итоге?» и «Сколько это стоит в процентах от моего дохода?».
-
Избегание потерь (loss aversion)
Мы тяжелее воспринимаем потери, чем радуемся эквивалентным выигрышам: психологический удар от потери примерно вдвое сильнее удовольствия от выигрыша, и среднестатистический человек склонен избегать риска и стремится сохранить те сбережения, которые у него уже есть.
В кредитах человек может взять кредит, чтобы сохранить привычный уровень потребления или социальный статус, избегая «потери» привычного образа жизни, и при этом создаётся долговое обязательство, которое в перспективе может привести к большим потерям. Также избегание потерь проявляется в нежелании фиксировать убыток: человек продолжает платить по невыгодному кредиту, надеясь «отыграться».
В ситуации выигрыша индивидуумы склонны избегать риска, в ситуации потери — готовы идти на риск.
Маркетинг эксплуатирует это через «не упустите шанс», «только сегодня», «последний день акции». Последствия — принятие импульсивных решений, страх упущенной выгоды (FOMO), накопление долгов.
Как преодолеть: осознание («я боюсь потерять — это эмоция, а не факт»), оценка решения с точки зрения будущего («что я потеряю, если продолжу это?»), отказ от участия в акциях и «срочных предложениях» — правило «не решать под давлением».
Социальное доказательство и стадное поведение
Это проявляется как склонность доверять мнению большинства и следовать за толпой, особенно в условиях неопределённости: социальное доказательство является информационным воздействием и может привести к стадному поведению.
В кредитах, если окружающие активно пользуются кредитами, это создаёт иллюзию их легитимности и «нормальности», а социальное давление — страх не соответствовать ожиданиям окружения, отстать от привычного уровня жизни — усиливает готовность брать на себя обязательства, и кредит выполняет психологическую функцию: поддерживает чувство принадлежности и защищённости.
Маркетинг эксплуатирует это через «миллионы россиян уже оформили», «присоединяйтесь», «ваши друзья уже пользуются». Последствия — формирование рыночных пузырей, массовые покупки в кредит на пике, «жизнь не хуже других».
Чтобы не попасться в эту ловушку, задайте себе вопрос: «Я принимаю решение, потому что хочу, или потому что все так делают?»
Также поможет ограничение влияния социальных сетей и рекламы, фокус на собственных целях и ценностях, а не на сравнении с другими.
Как когнитивные искажения взаимодействуют друг с другом
Когнитивные искажения не работают изолированно, а усиливают друг друга, создавая «идеальный шторм» для долговой ямы.
Пример цепочки: эффект фрейминга («всего 5000 в месяц») снижает восприятие риска, смещение к настоящему («хочу сейчас») подталкивает к оформлению, иллюзия контроля («я точно смогу платить») блокирует критическое мышление, социальное доказательство («все берут») легитимизирует решение, эффект привязки (минимальный платёж) фиксирует выбор, избегание потерь («не хочу терять») мешает отказаться от невыгодного кредита, а ментальный учёт («премия — это свободные деньги») направляет дополнительные доходы на новые траты, а не на погашение долга.
Результат: человек попадает в замкнутый круг — кредит, новые траты, новый кредит, долговая яма.
Как маркетинг банков эксплуатирует когнитивные искажения
Банки и микрофинансовые организации активно используют психологические приёмы для стимулирования кредитования.
- Упрощение восприятия: формулировка в терминах ежемесячного платежа вместо общей стоимости кредита активирует эффект фрейминга и снижает критичность восприятия.
- Создание ощущения срочности: «только сегодня», «специальное предложение» активируют страх упущенной выгоды и побуждают к импульсивному решению.
- Использование социального доказательства: реклама показывает «счастливых» заёмщиков, что создаёт иллюзию, что кредит — нормальное и социально одобряемое поведение.
- Персонализация предложений: «специально для вас» повышает готовность к оформлению кредита.
- Эффект «бесплатных» денег: «беспроцентный период», «кэшбэк» создают иллюзию, что деньги можно использовать бесплатно, что снижает критичность оценки условий кредитования.
Задача потребителя — распознавать эти приёмы и не поддаваться им.
Практические инструменты преодоления когнитивных искажений
Начните с формализации процесса принятия решений: установите чёткие правила вроде «я не беру кредит, если платежи превышают 30% дохода» или «я не принимаю решение под давлением срочности» и подкрепите их чек-листами и алгоритмами, чтобы в нужный момент не полагаться на память и силу воли.
Эти правила будет проще соблюдать, если вы начнёте вести дневник финансовых решений, записывая, что хотели купить, почему, какие эмоции испытывали и что в итоге решили, а через полгода проанализируете, сколько решений оказались импульсивными.
Дневник, в свою очередь, естественно подведёт вас к сознательному поиску контраргументов: задайте себе вопрос: «Какие факты могли бы убедить меня, что я неправ?» — и попросите друга или партнёра сыграть роль «адвоката дьявола», потому что со стороны искажения заметнее.
Параллельно с этим стоит заняться автоматизацией финансов — настроить автоматические платежи по кредитам, перевод на сбережения в день зарплаты и лимиты на расходы, чтобы часть решений вообще перестала требовать вашего участия.
А поскольку за многими импульсивными тратами стоят эмоции, следующим шагом станет развитие эмоционального интеллекта: учитесь распознавать страх, жадность или FOMO, стоящие за финансовыми решениями, и практикуйте техники релаксации и осознанности перед тем, как что-то подписать.
Внешняя среда при этом работает против вас, поэтому ограничьте рекламу кредитов в своей ленте, подпишитесь на ресурсы, пропагандирующие ответственное поведение, и окружите себя людьми со здоровыми финансовыми привычками.
И наконец, само знание о когнитивных искажениях уже ограничивает их действие, так что изучайте литературу по поведенческой экономике и проходите программы финансовой грамотности, которые учитывают поведенческие аспекты. Это замкнёт круг, связав правила, наблюдение за собой, автоматизацию, работу с эмоциями и среду в единую систему.
Заключение
Когнитивные искажения — систематические закономерности мышления, которые делают нас уязвимыми для маркетинговых манипуляций и толкают в долговую яму.
Осознание этих искажений — первый шаг к свободе: вы не можете полностью отключить импульсивную Систему 1, но можете научиться распознавать её сигналы и включать Систему 2.
Главный вопрос: «Это моё решение или решение моего искажения?»
Иррациональное кредитное поведение — норма, обусловленная эволюцией, а осознание его влияния на вашу жизнь — повод развить свои навыки финансовой грамотности. И чем раньше вы начнёте, тем меньше долгов останется в вашей жизни.

Дарья Коренькова
Исследователь-аналитик потребительского поведения. Аджайл коуч
Комментарии закрыты.