
Как перестать жить с оглядкой на других и начать жить по средствам?
Совсем недавно кредит был обычной кнопкой «Купить» в телефоне. Нажали — и у вас новый гаджет, отпуск у моря, туфельки, сумочка или новая машина.
Сегодня банки всё чаще отказывают в потребительских кредитах: отклоняется до 8 заявок из 10. И это повод задуматься о том, почему мы так легко привыкаем покупать не вещи, а чувства.
Так откуда взялся культ «хочу сейчас»? Его сформировали наше подсознание, общество и маркетологи.
Доступность
Кредиты, карты и рассрочки стали для нас такими же привычными, как доставка еды. Раньше нужно было идти в банк, заполнять бумаги и ждать решения. Теперь на оформление кредита нужна минута, а то и доли минуты.
Чем короче путь от «хочу» до «получил», тем меньше шансов, что вы успеете спросить себя: «А нужно ли мне это?» Нужен ли мне новый телевизор, телефон или отпуск, который я на самом деле с трудом могу себе позволить?
Социальные сети и иллюзия чужой жизни
Вы сравниваете себя не с соседом из скромного дома, а с красивой картинкой чужой жизни. В ленте у всех отпуск, новый телефон, брендовая сумка, ужин в модном месте, дорогая машина.
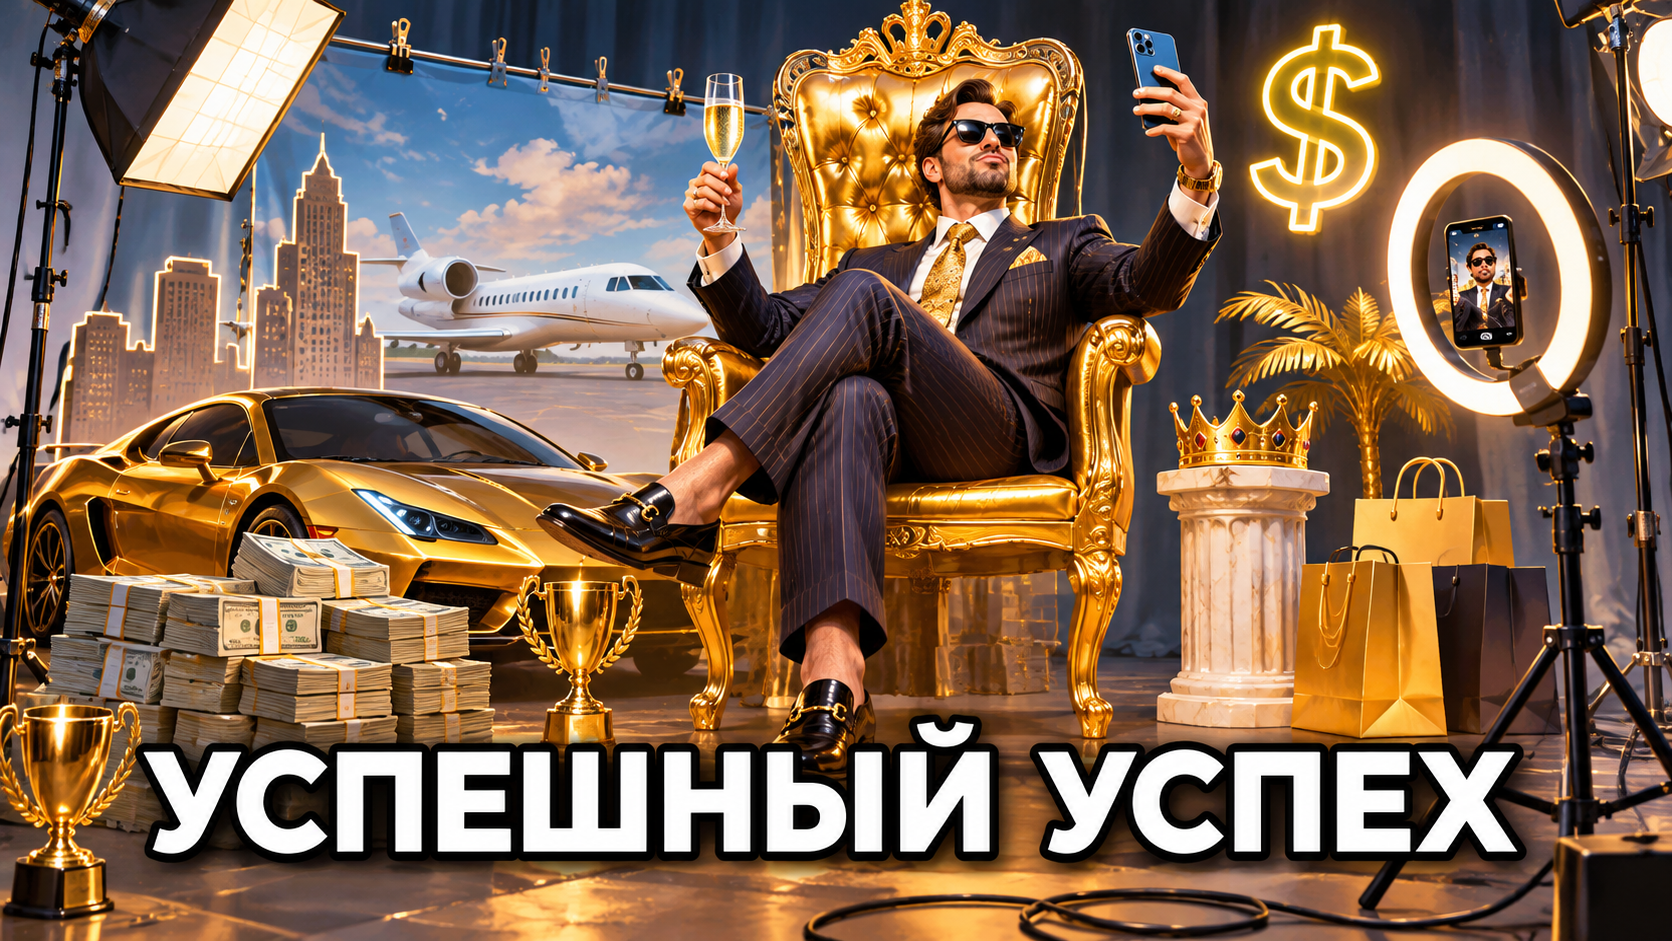
Но вы не знаете, на какие деньги всё это куплено. И то, что люди транслируют, далеко не всегда правда. Особенно это касается крупных блогеров, которые демонстрируют свой успешный успех. За красивой картинкой часто стоит просто пшик.
Я несколько раз сталкивалась с подобной ситуацией. Я живу в хорошем дорогом доме за городом. Несколько раз известные блогеры пытались арендовать у меня дом, чтобы рассказать подписчикам, как круто они живут. Хотя сами они ничего этого не имеют.
Подписчики смотрят и думают: «О боже мой, вот эта Маша Иванова действительно хороша!» Но это всё просто пшик. А люди пытаются соответствовать этой красивой картинке, этой ролевой модели.
Покупают, покупают и покупают, чтобы не выглядеть нищебродами и сказать: «Я тоже это могу». Хотя на самом деле они видят только фасад, причем, как правило, чужой.
Статус и демонстрация успеха
Очень многим важно не просто иметь, а выглядеть так, будто у них всё хорошо и они могут позволить себе что угодно.
Кредит становится декорацией, которая помогает играть роль успешного человека, пока никто не видит, что внутри. А внутри – пустой кошелек. Король-то голый.
Мы все вышли из советского прошлого. Кто-то родился в Советском Союзе, кто-то — ребёнок перестройки. А дети, которые родились сейчас, никогда не видели пустых советских полок с берёзовым соком и килькой в томате.
Сегодня мы заходим в супермаркет и видим изобилие. Детям кажется, что так было всегда. Да и многие взрослые уже забыли, как было раньше.
Но привычка оценивать человека по внешнему виду никуда не исчезла. В России это особенно заметно. Есть даже поговорка: «По одёжке встречают». И действительно, одежду, машину, дорогие вещи видят сразу. А вот ум, способности и реальные достижения за внешним лоском разглядеть гораздо сложнее.
Некоторые люди зарабатывают на том, что демонстрируют свою внешность и красивую жизнь. Другие превращают в источник дохода собственный статус и дорогие вещи.
Например, известная личность не может продать автомобиль и устраивает розыгрыш среди подписчиков: «Разыгрываю свой BMW».
Подписчикам предлагают выполнить определённые условия, а сам розыгрыш становится поводом для рекламы и других коммерческих активностей. В итоге автомобиль стоимостью условно 10 миллионов рублей помогает заработать 20 миллионов. Человек избавляется от машины и получает прибыль — два раза, два конца.
При этом для подписчиков всё выглядит совсем иначе: «Боже мой, как он круто живёт! Он ещё и машину раздаёт, просто дарит».
На самом деле ничего не дарится. Это лишь видимость успеха, на которую люди ведутся, покупая у таких граждан и гражданок курсы о том, как заработать свои хулиарды. А на деле всё это просто пшик.
И часто люди берут кредит на гаджет, девайс, тур или дорогую вещь, совершенно не думая о последствиях.
В момент покупки вы приобретаете не саму вещь — пылесос, телефон, машину или тур. Вы покупаете чувства: «Я крутой, я успешный, я могу, я не хуже, я достоин, я так живу, посмотрите!»
Очень характерная фраза, которая в постсоветском и российском пространстве до сих пор жива: «Понты дороже денег».
Эти самые понты часто приводят к тому, что люди залезают в кредиты и не думают, как будут всё это отдавать. Желание произвести впечатление затмевает мысли о последствиях.
Эмоции затмевают разум
Эмоции затмевают разум и оказываются сильнее рационального расчета. Желанная покупка обещает не только новую вещь, но и удовольствие, одобрение окружающих, ощущение успеха.
Так работает шопинг-терапия: в момент покупки человек сосредоточен на положительных эмоциях, а проценты, переплата и будущие платежи отходят на второй план. Яркая цель заслоняет всё остальное, в том числе необходимость возвращать кредит.
Усыпляющий эффект маленького платежа
Небольшой ежемесячный платёж создаёт иллюзию доступности покупки. Продавцы кредитов и маркетплейсы убеждают: «Всего 3–5 тысяч рублей в месяц. Ерунда какая!»
Покупатель соглашается, не учитывая полную стоимость товара и количество уже оформленных кредитов.
Один кредит кажется незначительным, три становятся системой, а пять — образом жизни. Цифры условные: это могут быть 30, 50 или 300–500 тысяч рублей. Суть не меняется — долговая нагрузка растет.
Многие рассчитывают на будущие доходы: «Завтра я буду зарабатывать больше, разберусь, всё будет нормально. Не надо экономить, надо больше зарабатывать».
Но доходы не всегда растут так, как мы рассчитываем, а платежи по кредитам остаются обязательными. Смерть, кредиты и налоги придётся оплачивать всегда.
Сравнение с другими
Кажется, что у всех уже всё есть. Но вы видите только то, что люди хотят показать: красивый отдых, дорогие машины, покупки.
Вы не знаете, кто взял кредит, оформил рассрочку или занял деньги у близких. Кто-то публикует старые фотографии, кто-то использует фотомонтаж или изображения, созданные ИИ.
Но возникает ощущение чужого благополучия: «Как он шикарно отдыхает! Какая у него роскошная машина!»
И появляется желание не отставать: если Вася, Петя или Маша могут себе это позволить, значит, и я могу.
В результате человек берёт кредит на отпуск, а потом экономит на всём, вплоть до еды. Возможно, вы знаете такие примеры среди знакомых.
Цифровые технологии и механизмы потребления
Цифровые технологии, которые должны помогать рационально распоряжаться деньгами, нередко подталкивают к покупкам. Сами по себе они нейтральны, но могут усиливать потребительские привычки.
Маркетплейсы и приложения постоянно предлагают скидки, распродажи и рассрочки: «Только сейчас! Всего четыре платежа по 1, 10 или 20 тысяч рублей». Кэшбэк дополнительно создает ощущение выгоды. Так банки и маркетплейсы стимулируют покупки по принципу «Берите сейчас, платите потом». Но платёж всё равно наступит.
Особенно коварна рассрочка: вместо полной стоимости товара вы видите небольшой ежемесячный платёж и не всегда замечаете, сколько покупок уже оформили.
Цифровые сервисы убирают необходимость остановиться, обдумать покупку и только потом принять решение. Хотя именно эта пауза помогает включить здравый смысл.
Но технологии могут работать и на вас: приложения для ведения бюджета, напоминания о финансовых целях, автоматические переводы на сбережения. Вопрос в том, какую кнопку вы нажимаете чаще: «Купить сейчас» или «Сначала подумать».
Несуществующий статус и желание произвести впечатление
Людям часто важно демонстрировать статус, которого на самом деле нет.
Кажется, что статус — это новый телефон, дорогая покупка или роскошное сафари. Но на самом деле это сигнал окружающим: «Со мной всё в порядке, я успешный, меня можно уважать и любить».
«Девушки, посмотрите, какой я шикарный! Да, старый, плешивый, жирный и токсичный, зато езжу на крутой тачке, живу в шикарном доме, могу купить вам шубу и отвезти на острова».
Или девушка: «Посмотрите, какая я прекрасная! Неважно, что у меня внутри, главное — красивая картинка, которой вы будете подражать».
Но такой статус недолговечен. Вещь перестает быть новой, отпуск заканчивается, а кредит остаётся. И снова требуется что-то, чтобы почувствовать себя значимым и успешным.
Это всё равно что пить солёную воду: чем больше пьете, тем сильнее жажда. Настоящий статус — не в вещах, а в свободе и возможности не думать о платежах.
Когда у вас есть финансовая подушка минимум на полгода, и вы не зависите от чужого мнения, становится понятно: многое из того, ради чего люди берут кредиты, им на самом деле не нужно.
Важно уметь сказать: «Я не покупаю картинку. Я покупаю жизнь, свободную от кредитов».
Кредиты лишают спокойствия: вы нервничаете, теряете ощущение стабильности, срываетесь на окружающих. А однажды понимаете, что можете не справиться с выплатами.
Я не верю в советы из серии «просто возьмите себя в руки». Это не работает. Привычки меняют небольшие последовательные действия. Поэтому советую использовать пять простых правил, которые помогут вернуть контроль над финансами.
5 правил, которые вернут вам контроль над финансами
-
Включите паузу.
Перед покупкой дороже вашего дневного дохода выдерживайте паузу 72 часа, перед крупной покупкой — неделю.
Не отказывайте себе в покупке, а отложите решение. За это время желание может исчезнуть, а вы сможете трезво оценить необходимость покупки и свои финансовые возможности.
-
Смотрите на полную цену, а не на платёж.
Не 3–5 тысяч рублей в месяц, а полная стоимость покупки. Вместо приятной цифры — 100 тысяч рублей. Полная сумма помогает трезво оценить свои возможности.
-
Уберите соблазн с глаз.
Уберите с главного экрана телефона приложения маркетплейсов, отключите предложения рассрочки, отвяжите карту от быстрых оплат. Чем сложнее добраться до кнопки покупки, тем меньше вероятность импульсивных трат.
Не заходите лишний раз в приложения: там вас ждёт настоящий Диснейленд с горочками, который призывает: «Зайди, купи!» Так вы избежите ненужных покупок и переплат.
-
Задайте себе два вопроса.
Действительно ли мне нужна эта вещь или я покупаю её ради образа, который хочу создать в глазах окружающих?
Если бы пришлось заплатить полную стоимость сразу, я бы всё равно совершил эту покупку?
Если ответ «нет», значит, вы покупаете не вещь, а образ или просто переплачиваете.
Сначала себе, потом магазину.
- Откладывайте небольшой процент сразу после получения дохода, а не по остаточному принципу. Даже 5% создают финансовую опору — лучший антикредитный иммунитет.
- Следите за долговой нагрузкой. Если платежи по кредитам превышают 30–40% дохода, это красная зона. Новый кредит или перекредитование не решат проблему. Пора остановиться и пересмотреть бюджет.
- Не нужно стыдиться своего финансового положения. Важно трезво оценивать возможности и не воспитывать себя лозунгами. Аскеза не работает.
- Спрашивайте себя: это моя настоящая жизнь или красивая картинка для чужой ленты? Люди посмотрят, позавидуют и забудут через пять минут. А вы останетесь с кредитом. Этот вопрос может оказаться эффективнее любого кэшбэка.
Мы прощаемся с эпохой лёгких кредитов. И дело не только в банках, но и в нашей привычке покупать эмоции и страхе выглядеть хуже других.
Алёна Никольская
Медиаэксперт, режиссёр и продюсер, телеведущая, тревел-эксперт, кандидат психологических наук, бизнес-психолог.
Инстаграм / Телеграм / В Контакте
Комментарии закрыты.