
Как контролировать импульсивные покупки и распознавать финансовые манипуляции
8 октября — День зануды. И сегодня давайте поговорим о том, как общество стигматизирует внимательное отношение к деталям и как это связано с финансами.
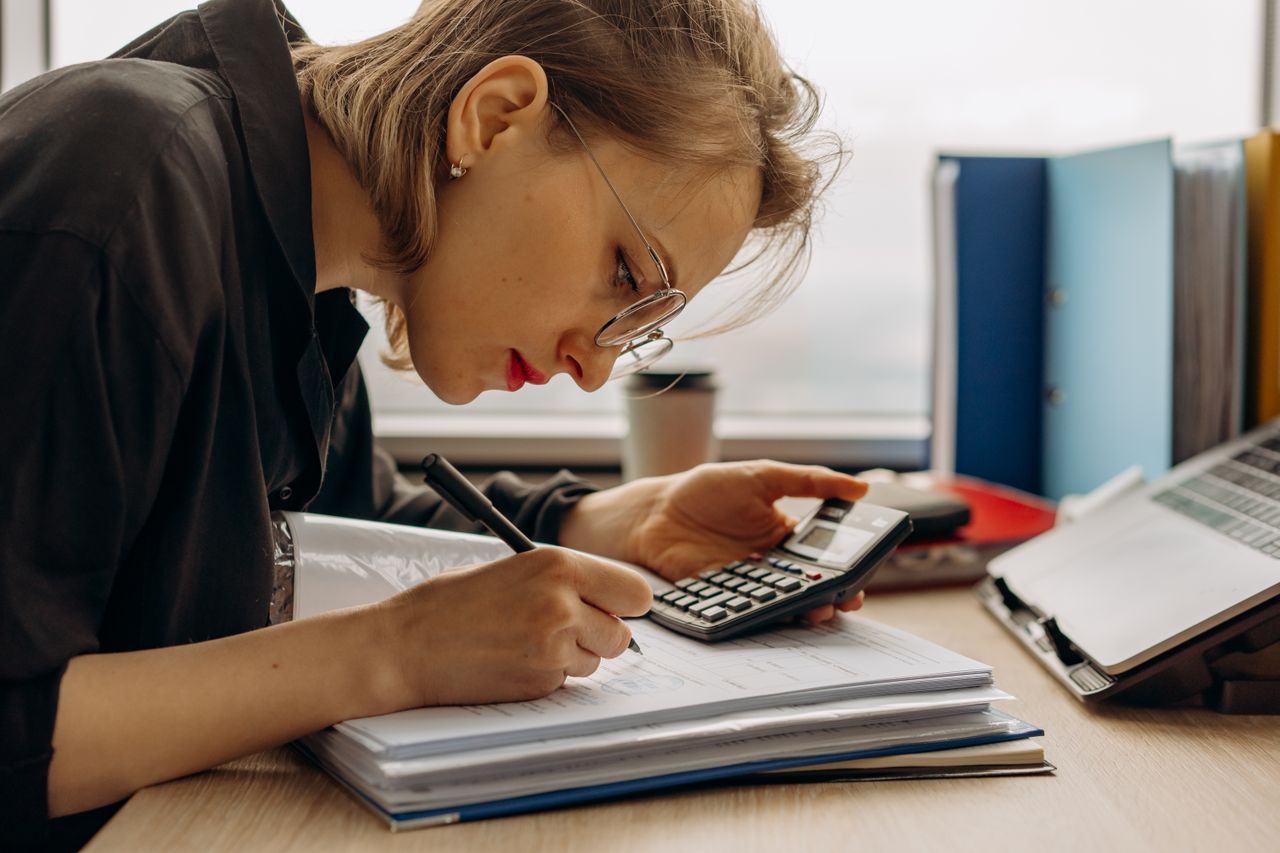
Вспомните человека, который читает договор перед подписанием, сравнивает цены в трёх магазинах, проверяет состав на упаковке, отказывается от импульсивной покупки, потому что «надо подумать». Как его называют — зануда, душнила, скучный.
А теперь представьте, что этот человек — вы, и представьте, что именно благодаря своему занудству он не попал в долговую яму, не переплатил за кредит, не купил ненужную вещь под влиянием момента.
Парадокс в том, что общество смеётся над занудами, а маркетинг их не любит, потому что на зануде сложно заработать: он не поддается импульсу, не ведётся на «только сегодня», читает мелкий шрифт.
Финансовая бдительность — это защита, и сегодня, в День зануды, самое время вернуть себе право быть «душнилой» в вопросах денег.
Почему нас раздражают люди, которые «слишком внимательны» к деньгам
В современной культуре ценится легкость — в общении, в тратах, в решениях: человек, который тратит деньги не задумываясь, воспринимается как щедрый, уверенный, успешный, а человек, который считает и проверяет, — как жадный, тревожный, недоверчивый.
Эта норма формируется с детства: вспомните «не будь жадным», «дай другу», «что ты торгуешься, как на базаре» — нас учат, что думать о деньгах стыдно, что проявлять осторожность некрасиво, что «нормальный человек» не считает копейки.
Когда мы видим человека, который внимателен к деньгам, мы испытываем дискомфорт, потому что его поведение напоминает нам о нашей собственной небрежности: мы не читали договор, не сравнили цены, купили импульсивно, И вместо того чтобы признать это, мы атакуем «зануду», смеёмся над ним, называем его скучным — это психологическая защита, так проще, чем признать свою ошибку.
Социальное давление работает мощно, и мы боимся показаться «душнилой» в глазах друзей, партнеров, коллег, поэтому отказываемся от бдительности, соглашаемся на невыгодные условия, тратим, чтобы «не выглядеть жадным».
Особенно ярко это проявляется в ситуациях группового потребления — поход в ресторан, где все заказывают дорогие блюда, совместная покупка, где «скидываются все», поездка, где бюджет не обсуждается, потому что «неудобно».
Как социальное давление заставляет нас совершать импульсивные траты
Фраза «ну ты и зануда» — мощный инструмент социального контроля: она обесценивает вашу осторожность, превращает рациональное поведение в личный недостаток, заставляет вас оправдываться, и вы соглашаетесь — берёте кредит, потому что «все берут», покупаете ненужную вещь, потому что «неудобно отказаться», подписываете договор, не читая, потому что «зачем создавать напряжение».
Социальное давление тесно связано с FOMO — страхом упустить что-то важное: если все покупают, а вы нет, вы «выпадаете из тусовки», если все инвестируют в «перспективный проект», а вы нет, вы «упускаете шанс».
Маркетинг активно эксплуатирует этот страх через «только сегодня», «последний шанс», «специальное предложение для избранных», что подталкивает к импульсивному решению и блокирует возможность быть «занудой».
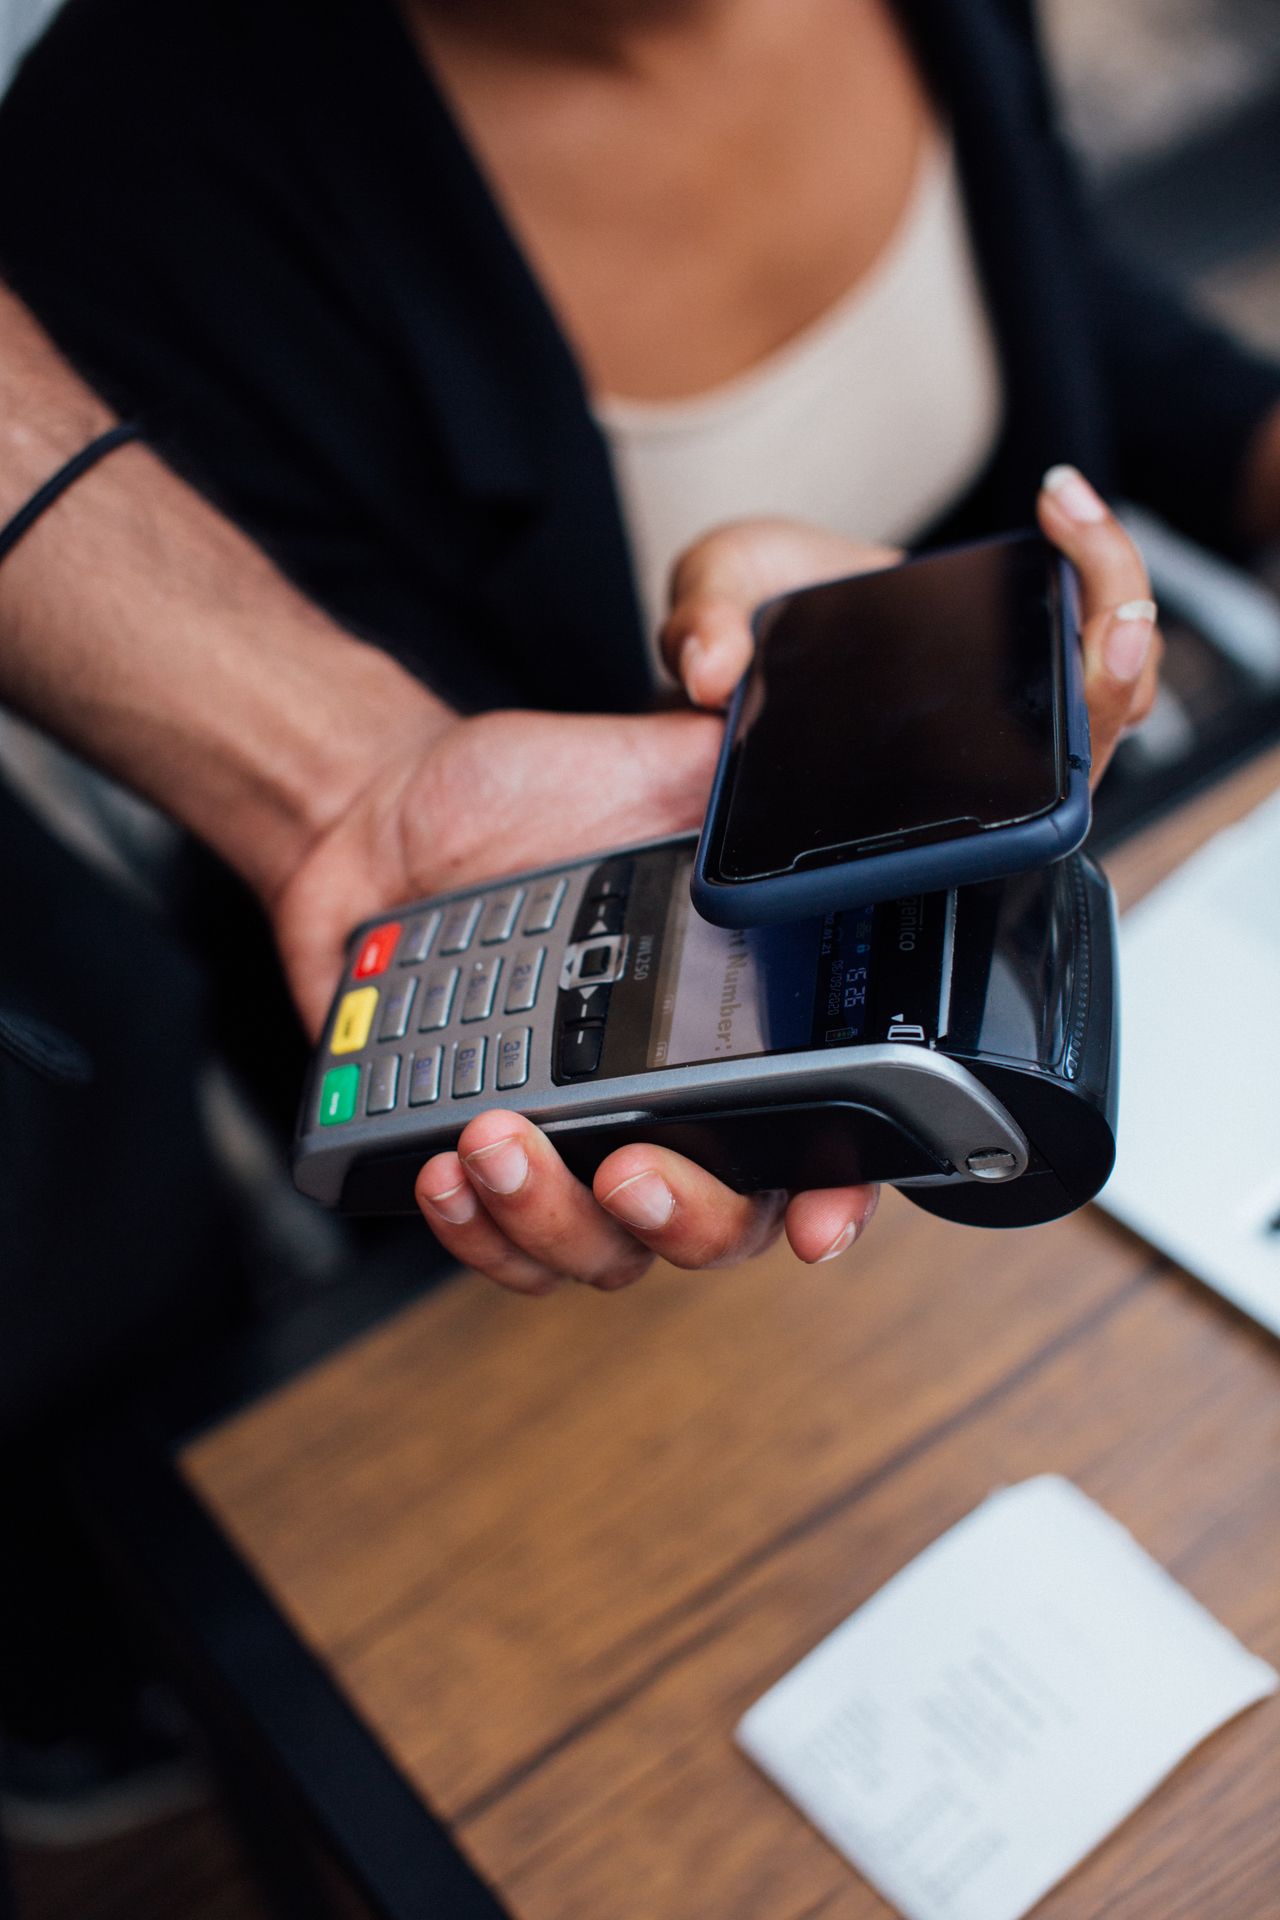
Отдельного внимания заслуживает феномен влияния формы денег на психологию покупок: исследования показывают, что на появление индивидуальных долгов существенное влияние оказывает фактор внедрения пластиковых денег, что способствует снижению критичности при совершении покупок в кредит.
Когда человек расплачивается наличными, он физически расстается с деньгами, что сопровождается более интенсивными эмоциональными переживаниями.
При оплате картой этот процесс становится менее ощутимым — деньги как бы «исчезают» с экрана, не вызывая сопоставимого уровня тревоги, что снижает порог критичности и делает «занудство» ещё сложнее.
Люди склонны доверять мнению большинства и следовать за толпой: если окружающие активно пользуются кредитами, это создаёт иллюзию их легитимности и «нормальности», если все покупают в кредит, значит, это нормально, если все не читают договор, значит, и вам не нужно, и социальное доказательство как информационное воздействие работает против вашей финансовой бдительности.
Как маркетинг использует нашу боязнь показаться «душнилой»
Современный маркетинг делает всё, чтобы вы не читали и не проверяли: «оформите кредит за 5 минут», «один клик — и деньги на карте», «не нужно никуда ходить, всё онлайн».
Это не забота о клиенте, а устранение сопротивления, потому что чем проще процесс, тем меньше времени на размышления, а чем меньше времени на размышления, тем выше вероятность импульсивного решения.
Информация о полной стоимости кредита, скрытых комиссиях и штрафах часто представлена мелким шрифтом или спрятана в глубине документа, и это не случайность, а дизайн: банки знают, что если клиент не прочитает условия, он с большей вероятностью подпишет договор, а клиент не читает, потому что читать — это «занудство», потому что «все так делают», потому что «неудобно».
Приёмы вроде «только сегодня», «специальное предложение», «количество ограничено» активируют страх упущенной выгоды и блокируют возможность подумать.
В состоянии срочности человек не читает договор, не сравнивает цены, не задаёт вопросы, а если он всё-таки задает вопросы, ему говорят: «Что вы тормозите? Все уже оформили».
Реклама кредитов часто показывает «счастливых» заемщиков — «миллионы россиян уже оформили», «присоединяйтесь» — и это создаёт иллюзию, что кредит нормален и социально одобряем, а если вы сомневаетесь, вы «белая ворона».
Персонализация предложений — «специально для вас», «мы знаем, что вам нужно», «ваше персональное предложение» — создает ощущение заботы и повышает доверие, а доверие снижает бдительность.
Почему быть занудой выгодно
- Человек, который читает договор, знает полную стоимость кредита, видит скрытые комиссии, сравнивает предложения и выбирает то, которое действительно выгодно, а не то, которое «удобно».
- Человек, который отказывается от импульсивных покупок, не накапливает долги: он не берёт кредит на вещь, которая ему не нужна, и не поддаётся давлению «купи сейчас, плати потом».
- Человек, который ведёт бюджет, знает, куда уходят деньги, не удивляется, обнаружив, что «деньги куда-то исчезли», и планирует, а не реагирует.
- Человек, который осознаёт когнитивные искажения и маркетинговые приёмы, не поддаётся им: он знает, что «только сегодня» — это манипуляция и что «все берут» — не аргумент.
- И человек, который контролирует свои финансы, не испытывает тревоги: он знает, что может себе позволить, а что нет, не боится звонков из банка и не прячет конверты с квитанциями.
Как вернуть себе право быть «занудой»
Первое, что нужно сделать: перестать оправдываться за свою осторожность. Ведь вы не жадный, не скучный, вы ответственный, и это достоинство, а не недостаток!
Так что, когда вам говорят «ну ты и зануда», отвечайте: «Да, и поэтому у меня нет долгов».
Дальше возьмите за правило 24 часа: перед любой крупной покупкой или подписанием договора берите паузу, не решайте в моменте, не поддавайтесь давлению срочности, говорите «я подумаю и вернусь к вам» — это не слабость, а сила.
Читайте мелкий шрифт, потому что полная стоимость кредита, скрытые комиссии, условия досрочного погашения, штрафы за просрочку — всё это написано мелким шрифтом, и если вы не понимаете, задавайте вопросы, просите объяснить, требуйте письменный ответ.
Никогда не соглашайтесь на первое предложение: сравнивайте минимум 3–5 вариантов, используйте онлайн-калькуляторы, считайте реальную переплату, не ориентируйтесь на ежемесячный платёж.
Общайтесь с людьми, которые так же внимательны к деньгам, потому что их поведение будет заразительным, и вы перестанете чувствовать себя «белой вороной», а если ваше окружение смеется над вашей осторожностью, возможно, стоит пересмотреть это окружение.
Ведите бюджет — это инструмент зануды, который помогает видеть, куда уходят деньги, планировать и не поддаваться импульсам, и начните с простого: записывайте все расходы в течение месяца, вы удивитесь, сколько денег уходит «непонятно куда».
Настройте автоматические платежи по кредитам и автоматический перевод на сбережения — это снижает нагрузку на самоконтроль и уменьшает вероятность импульсивных трат.
И перед каждой крупной покупкой задайте вопрос: «Это приближает меня к моим целям или отдаляет?» — если отдаляет, откажитесь, потому что зануда — это человек, который помнит о своих целях и не позволяет моменту их разрушить.
В День зануды давайте признаем: быть внимательным к деньгам не стыдно, это правильно.
Общество смеётся над занудами, маркетинг не любит зануд, но именно зануды не попадают в долговую яму, не переплачивают, не поддаются манипуляциям и живут спокойно. Финансовая бдительность — это зрелость, ответственность и забота о себе и о своём будущем.
Главный вопрос: «Что я могу сделать сегодня, чтобы вернуть себе право быть занудой в вопросах денег?».
Мир создан для импульсивных, а вот богатство — для зануд.

Дарья Коренькова
исследователь-аналитик потребительского поведения, Agile-коуч
кандидат экономических наук, доцент кафедры бизнес-информатики МГТУ им. Н. Э. Баумана.
сайт https://dariakorenkova.ru/
Официальный профиль Дарьи Кореньковой в проекте «Персона» на SOROKA24.COM — международном новостном агрегаторе СМИ и социальных сетей.
Комментарии закрыты.